



 LINEで送る


年末が近づくと、サロンオーナー様からこんな声をよく伺います。
そんなときに知っておきたいのが、「少額減価償却資産の特例」です。しかも2026年4月の改正で、対象が 30万円未満から40万円未満 に広がり、サロンの備品で使える場面がぐっと増えました。
今年利益が出ていて、セット椅子やスチーマーなどの買い替えを考えているサロンは、導入時期によって今年の税負担を抑えられる場合があります。この記事では、対象になるサロンと備品、利用するメリット、購入前の確認点を紹介します。
そんなサロン様に情報として知っていただきたいのが「少額減価償却資産の特例」です。まずは制度の内容と、使える条件を確認してみましょう。
ひとことで言うと、1点40万円未満の備品なら、買って使い始めた年に全額を経費にできる 制度です。
本来、10万円以上の備品は「減価償却」といって、数年かけて少しずつ経費にしていくルールです。たとえば理容・美容機器は法定耐用年数が5年なので、本来は5年がかりで経費化します。特例を使えば、それを 1年で一気に 経費にできます。
新品だけでなく中古品や、予約システムなどのソフトウェアも対象になります。
必要な備品を購入する予定があり、今年の利益が多いサロンには、メリットが出る可能性があります。
通常は数年に分けて経費にする費用を、今年まとめて計上できるためです。今年の課税対象となる利益を減らし、税負担を抑えられる場合があります。
ただし、購入代金が戻ってくるわけではありません。また、今年まとめて経費にした分は、翌年以降の経費にはできなくなります。
つまり、判断のポイントは「節税できそうだから買う」ではなく、「必要な買い替えがあるので、今年導入するメリットを確認する」ことです。購入後の手元資金や、来年以降の利益も含めて考えましょう。
個人事業主のサロンは1月〜12月が1年分です。つまり 12月31日までに導入して使い始めれば、今年の経費 になります。年末は1年の売上と利益がほぼ見えているので、「いくら備品に回せるか」を一番正確に判断できる時期でもあります。
| 処理の仕方 | 今年の経費 |
|---|---|
| 通常の減価償却(定額法・耐用年数5年・12月の1か月分) | 約6,300円 |
| 少額減価償却資産の特例 | 380,000円 |
通常の減価償却だと、使った月数分しか経費になりません。12月導入なら、今年はたった1か月分です。特例を使えば、年末の導入でも全額を今年の経費 にできます。
所得税と住民税をあわせて税率30%と仮定すると、今年の税金は 約11万円 軽くなる計算です(実際の税率は所得によって変わります)。
ひとつ正直にお伝えすると、経費の総額はどちらでも同じです。特例は「経費を前倒しできる」制度なので、利益が多い年に使うほど効果が大きく なります。
法人のサロンは「12月」ではなく 自社の決算月まで が締め切りです。決算月の2〜3か月前から、同じ考え方で準備を始めましょう。
セット椅子やスチーマー、受付用のパソコンなどが対象の候補になります。ただし、商品名だけで決まるわけではなく、取得価額や使い方などによって判断します。送料・設置費なども含め、見積書で確認しましょう。
| ジャンル | 備品の例 | ポイント |
|---|---|---|
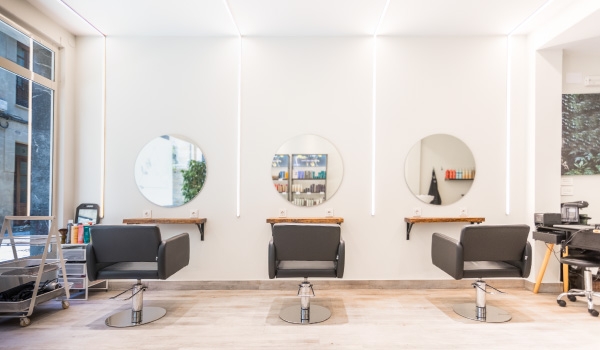
| 施術スペース | セット椅子、スタイリングミラー、ワゴン | 椅子とミラーを別々に買っても、1座席として使う組み合わせは合算で判定されることがある |
| カラー・パーマ | スチーマー、促進機(加温機) | メニューの回転率アップにも直結しやすい |
| シャンプー・スパ周り | シャワーヘッド、ヘッドスパ用機器 | 配管工事がかかるものは工事費を含めた金額で判定 |
| 仕上げ・小物 | プロ用ドライヤー、アイロン、美容器具 | 1点10万円未満なら特例を使わずにそのまま経費 |
| 受付・店舗運営 | パソコン、タブレット、POSレジ、予約・顧客管理ソフト | ソフトウェア(無形の資産)も対象 |
| 待合・内装 | 待合ソファ、照明器具、空気清浄機 | 建物と一体の設備工事は扱いが変わるので要確認 |
40万円は購入総額の目安ではなく、原則として1点あたりの取得価額の基準です。40万円ちょうどは対象外になります。なお、一組・一式で判定するものもあります。
以下は一般的な扱いです。少額減価償却資産の特例は、青色申告などの要件を満たす場合に利用できます。
| 1点の金額 | 経費の落とし方 | 使い始めた年に経費にできる額 | 償却資産税 |
|---|---|---|---|
| 10万円未満 | 消耗品として全額経費 | 全額 | かからない |
| 10万〜20万円未満 | 一括償却資産(3年で1/3ずつ) または少額特例 |
一括償却なら1/3 特例なら全額 |
一括償却なら かからない |
| 20万〜40万円未満 | 要件を満たせば少額特例、または通常の減価償却 | 特例なら全額(年300万円まで)/通常の減価償却なら所定の償却費 | 対象(申告が必要) |
| 40万円以上 | 通常の減価償却(耐用年数で分割) | 使った月数分のみ | 対象 |
10万円以上20万円未満の備品は、一定の要件で一括償却や少額特例のどちらも選べます。通常の減価償却も含め、今年の利益や翌年以降の見通し、償却資産税の扱いを踏まえて判断しましょう。
税抜経理なら税抜40万円未満、税込経理なら税込40万円未満で判定します。消費税の免税事業者は税込で判定します。たとえば税抜38万円の備品は、消費税率10%の場合、税込41.8万円です。税抜経理では金額の基準を満たしますが、税込経理では対象外になります。
なお、金額を税込で判定するか税抜で判定するかは、サロンの経理方式によって異なります。消費税の免税事業者は税込で判定します。
個人事業のサロンで、その年の経費として扱うには、年内に実際に事業で使い始めていることが大切です。
たとえば、12月に機器を注文して支払いを済ませても、納品・設置が翌年1月になり、使い始めたのも1月であれば、原則として翌年の経費処理になります。法人の場合は、自社の事業年度末までの使用開始が基準です。
工事や設置が必要な機器は、注文日だけでなく、使用開始までの日程を確認しておきましょう。請求書や納品書とあわせて、設置日や使用開始日がわかる記録を残しておくと、申告時の確認に役立ちます。
年内の使用開始を目指す場合は、納期遅れや工事日程の変更に備え、余裕を持って準備しましょう。12月中旬までに設置・使用開始、12月下旬は予備期間とする計画が一つの目安です。
以下は、個人事業や12月決算のサロンを想定したスケジュールです。決算月が異なる法人は、自社の事業年度末から逆算してください。
| 時期 | やること |
|---|---|
| 10月下旬〜11月上旬 | 1〜10月の数字から今年の利益を予測し、顧問税理士に「いくら備品に回すか」を相談 |
| 11月上旬 | 更新・追加したい備品をリストアップ(劣化しているもの/施術効率が上がるもの/新メニューに必要なもの) |
| 11月中旬 | 見積もりを取り、設置費・工事費込みで「1点40万円未満」か、年300万円の枠内かを確認 |
| 11月末まで | 発注と納品・設置日の確定(取り寄せ品・工事が必要な備品は11月中旬までの発注が安心) |
| 12月上旬〜中旬 | 設置・使用開始(12月15日ごろまでに完了が目安)。納品書・請求書を保管 |
| 12月下旬 | 予備期間。万一の納期遅れに対応し、使用開始日がわかる書類を整理 |
| 翌1月 | 償却資産税の申告(1月末まで)、確定申告で特例を使う旨の記載を準備 |
特に、配管工事を伴うシャンプー周りの機器や、受注生産の椅子・什器は納期が読みにくいので、11月中のご相談 をおすすめします。
特例を使える場合でも、購入するかどうかはサロンの資金状況や備品の必要性を踏まえて判断しましょう。導入前に確認したいのは、次の2点です。
この特例でまとめて経費にできる取得価額の合計は、原則として年間300万円までです。今年すでに特例を使った備品がある場合は、その金額も含めて確認します。なお、法人で事業年度が1年に満たない場合は、上限額が月数に応じて変わります。
利用には、青色申告などの要件を満たし、必要な記帳や確定申告の手続きを行う必要があります。請求書・領収書・納品書に加え、設置日や使用開始日がわかる記録を保管しておきましょう。
購入前に見積書を税理士へ見せて、「この備品は対象になるか」「今年あといくら利用できるか」「申告には何が必要か」を確認しておくと、導入後の処理がスムーズです。
備品を経費にできても、購入代金がそのまま戻ってくるわけではありません。今年の税負担が軽くなる場合でも、備品の購入にはお金がかかります。
購入後も、家賃や材料費、スタッフの給与、納税などに必要なお金が残るかを確認しましょう。節税だけを目的に購入するのではなく、買い替えが必要なものや、施術・業務の改善につながるものから検討することが大切です。
また、今年まとめて経費にした分は、翌年以降の減価償却費にはできません。今年の利益だけでなく、来年以降の見通しも含めて判断しましょう。
経費を一気に計上すると、帳簿上の利益が小さく見えます。特例は任意なので、通常の減価償却を選ぶこともできます。
分割払いや、所有権移転外リースで導入した備品も対象になります。ただしリースは会計処理の条件があるので、事前に税理士へご確認ください。
特例を使って購入費用をまとめて経費にすると、その年の利益は小さくなります。融資の審査では利益の状況も確認されるため、融資を予定している場合は、税負担だけでなく決算への影響も考えておきましょう。
特例を使わず、通常の減価償却で数年に分けて経費にする方法もあります。どちらが自店に合うか、税理士に相談して判断しましょう。
たとえば、次のような備品を導入するときに、経費処理の確認が必要になります。
対象になるかは、商品名だけでは決まりません。実際の取得価額や使い方、設備としての区分などを確認する必要があります。
見積書を受け取ったら、本体価格だけで判断せず、送料や設置費などを含めて、経理担当者や税理士に確認しておくと安心です。
備品の更新を検討するときは、まず次の点を整理してみましょう。
そのうえで、①自店が特例の対象になるか、②今年すでに利用した金額はいくらか、③必要な申告手続きは何かを確認します。「経費にできるから買う」ではなく、サロンに必要な備品を選び、その費用をどう処理するかを考える順番が大切です。
なお、金額を税込で判定するか税抜で判定するかは、サロンの経理方式によって異なります。消費税の免税事業者は税込で判定します。
1点40万円未満の備品は、青色申告などの要件を満たせば、原則として年間合計300万円まで、使い始めた年に全額を経費にできます。
今年利益が出ていて、必要な備品の更新予定があるサロンは、今年の税負担を抑えられる場合があります。
今年の経費にするには、購入だけでなく使用開始が必要です。個人事業は年内、法人は自社の事業年度末が基準になります。
年内の導入を目指すなら、11月から準備し、納品・設置に余裕を持たせましょう。
経費を前倒しできても、購入代金の支払いは発生します。購入後の運転資金や翌年以降の利益も含めて判断しましょう。
備品の更新は、施術の質やスタッフの働きやすさ、お客様の居心地にも直結します。税金として出ていくはずだったお金を、来年の売上をつくる投資に回してみませんか?
「うちの店なら、どの備品が対象になる?」「40万円未満に収まるモデルは?」「12月中旬までに設置できる?」――こうしたご相談は、ビューティー専科(有限会社タイセイ商事)お気軽にお問い合わせください。年末は納期が混み合うため、11月中のご相談 をおすすめします。
※本記事は2026年10月時点の法令等に基づく一般的な情報です。税金の試算は一例であり、実際の節税効果を保証するものではありません。具体的な適用可否や申告方法は、顧問税理士または所轄の税務署にご確認ください。
参考
【ご利用にあたって】
本サイトは、理美容サロンを経営・運営される事業者様(美容師免許等の資格をお持ちの専門家)向けの業務用仕入れサイトです。一般消費者様によるご購入・ご使用を前提としたものではありません。
掲載している商品説明・使用例・使用方法等は、各メーカーが提供する資料・カタログ等の情報をもとに、当社が編集・作成したものです。実際の仕上がり、効果の感じ方には、使用する方の毛髪・皮膚の状態、施術環境、技術等により個人差があります。本サイトの記載内容は、特定の効果効能を保証するものではありません。
【薬機法に関する注意事項】
【著作権に関する注意事項】
【その他免責事項】
(当社:ビューティー専科/有限会社タイセイ商事)






【営業時間】
月曜日から金曜日: 9:00〜17:00